Sportwetten-Gewinne und die Steuer: Wo die Freiheit endet und wer sie verliert
 Available in US
Inhaltsverzeichnis
Der Satz, den fast alle suchen — Gewinne aus Sportwetten sind in der Schweiz steuerfrei — ist richtig und zugleich enger gefasst, als er klingt. Er gilt für Wetten bei einem Veranstalter mit Schweizer Bewilligung, und er gilt für einen einzelnen Gewinn nur bis zum Steuerfreibetrag. Darüber greift die Verrechnungssteuer von 35 %, und wer bei einem Anbieter ohne Schweizer Bewilligung spielt, landet nach der Steuerpraxis der Kantone unter Umständen bei einer vollständig steuerbaren Einnahme. Das ist keine Formalie am Rand der Rechtslage. Es ist die Rechtslage.
Stand: 31 Oktober 2026 — geprüft gegen die Publikationen der ESTV, der Gespa und der kantonalen Steuerverwaltungen.
Warum die Bewilligung über die Steuerfreiheit entscheidet
Die Steuerfreiheit ist an den Veranstalter geknüpft, nicht an das Spielergebnis. Nur Gewinne aus Geldspielen im Sinne des Geldspielgesetzes sind von der Verrechnungssteuer erfasst — und damit auch nur jene, die bei einem bewilligten Veranstalter anfallen. Wer die Bewilligung nicht hat, kann die Steuerfreiheit nicht auslösen, weil sein Angebot den Tatbestand gar nicht erfüllt, an den sie anknüpft.
Sportwetten sind nach dem Geldspielgesetz (BGS, SR 935.51, in Kraft seit 1. Januar 2019) ein Grossspiel. Aufsicht führt die Gespa, die Interkantonale Geldspielaufsicht in Bern; die EBK beziehungsweise die ESBK ist nicht zuständig, denn sie beaufsichtigt ausschliesslich Casinos. Eine Bewilligung braucht es zweimal: einmal für den Veranstalter, einmal für jedes einzelne Spiel. Und sie gilt nur in der Schweiz. Diese vier Wörter tragen mehr Gewicht, als ihre Länge vermuten lässt — ein ausländischer Anbieter mit maltesischer, deutscher oder Curaçao-Konzession operiert in der Schweiz ohne jede Berechtigung, unabhängig davon, wie seriös seine Konzession im Herkunftsland sein mag.
Die Kantone haben die Zahl der Veranstalter von Lotterien und Sportwetten auf zwei begrenzt. Mehr gibt es nicht, und es gibt auch keine stillschweigende zweite Reihe. Die Gespa führt keine Liste weiterer bewilligter Wettanbieter, weil es keine weiteren gibt; veröffentlicht wird eine Sperrliste blockierter ausländischer Domains.
Wer in der Schweiz online ein Wettkonto eröffnen will, braucht Wohnsitz in der Schweiz und faktisch im Gebiet des jeweiligen Veranstalters. Das ist der Punkt, an dem die Steuerfrage für einen Teil der Leserschaft schon vor der ersten Wette entschieden ist: Ein Konto bei Jouez Sport ohne Wohnsitz in einem der sechs Westschweizer Kantone kommt nicht zustande, eines bei Sporttip ohne Wohnsitz im Vertragsgebiet ebenso wenig. Und wer dann doch bei einem ausländischen Anbieter anheuert, verliert mehr als eine Steuerfreiheit — dazu unten mehr.
Wer die Steuerfreiheit sichern will, muss also zwei Dinge zugleich treffen: den richtigen Veranstalter und, bei grossen Einzelgewinnen, die richtige Grössenordnung. Beides lässt sich prüfen, bevor eine Wette läuft.
Ein geschlossener Katalog statt freier Auswahl
Die Bewilligung deckt nicht das ganze Sportuniversum ab. Was gespielt werden darf, steht in der Liste der bewilligten Sportarten, Wettbewerbe und Wettarten der Gespa (Fassung 10.09.2026), gestützt auf das Geldspielgesetz und die Verordnung. Qualifikationsrunden nur, wenn sie auf der Liste stehen; Frauenwettbewerbe nur, wenn die Liste sie nennt; Ranglistenwetten nur dann, wenn die Rangierung über den Einzug in einen internationalen Wettbewerb oder aufs Podest entscheidet. Wetten auf Trainingsläufe sind ausgeschlossen.
In der Liste finden sich keine Corner- und Kartenmärkte und kein Esport-Abschnitt. Wer bei einem ausländischen Portal genau diese Märkte sucht, findet sie dort — und verliert damit den Anschluss an die Steuerfreiheit, die an die bewilligte Wettart hängt. Livewetten sind erlaubt, vor dem Spiel und während des Spiels, sofern der Veranstalter eine entsprechende Bewilligung hat; das Gesetz beschränkt Livewetten nicht auf einzelne Märkte.
Ein Sonderfall, der oft falsch dargestellt wird: Cash-Out ist gesetzlich nicht geregelt. Er ist eine Funktion des jeweiligen Veranstalters und keine gesetzlich verbürgte Möglichkeit — ein Grund mehr, das jeweilige Wettprogramm zu lesen, bevor man darauf baut.
Wo die Steuerfolge konkret ansetzt
Wettgewinne bei einem bewilligten Veranstalter sind bei der Einkommenssteuer erst ab dem Steuerfreibetrag steuerbar, und versteuert wird nur der Teil über der Schwelle. Eine Wette mit CHF 1'000'000 Freibetrag und einem Gewinn von CHF 1'200'000 lässt also CHF 200'000 steuerbar werden — nicht CHF 1'200'000, nicht die Hälfte, sondern die Differenz. Diese Grösse ist der eigentliche Hebel jeder Steuerplanung im Hobbybereich.
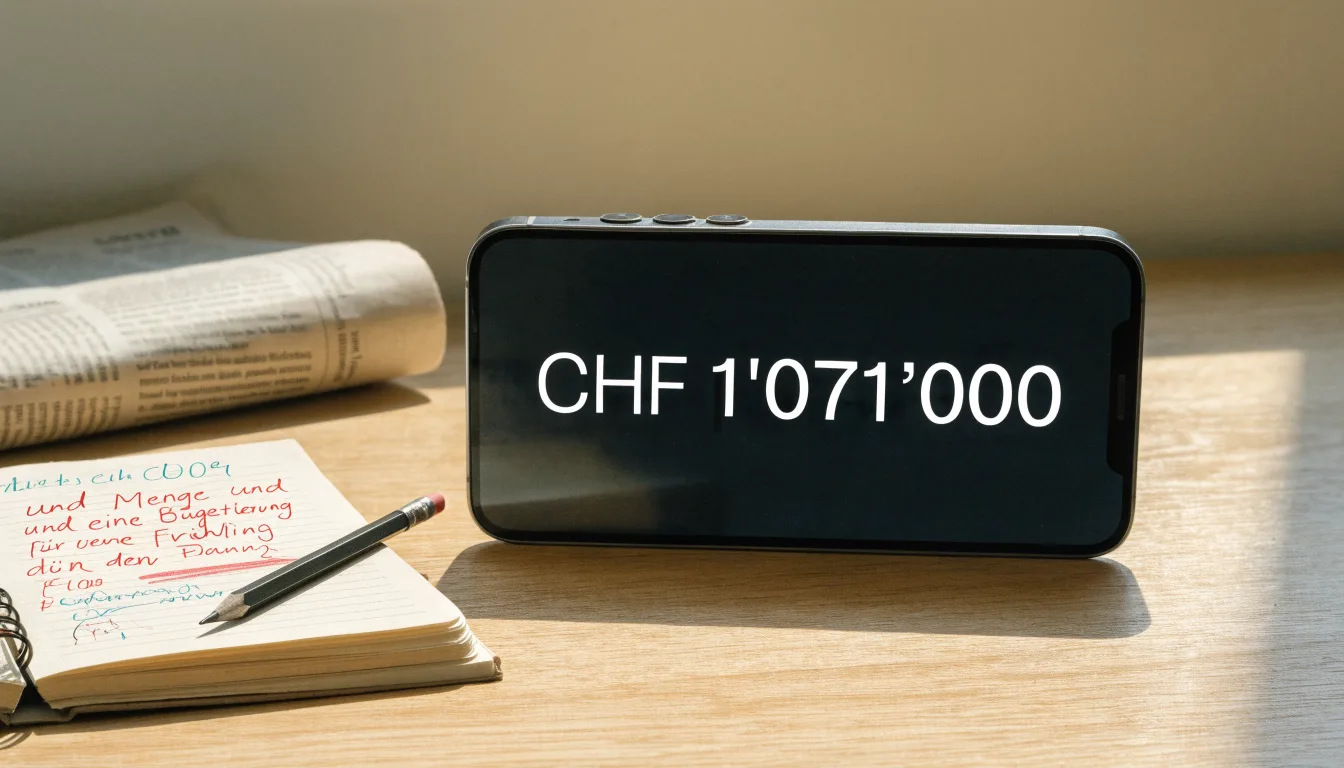
Der Steuerfreibetrag liegt bei der direkten Bundessteuer und bei der Verrechnungssteuer auf Gewinnen aus Grossspielen seit dem 1. Januar 2026 bei CHF 1'071'000. Er ist nicht aus dem Nichts gestiegen: CHF 1'000'000 galt von 2019 bis 2022, danach CHF 1'038'300, CHF 1'056'600 und bis 2025 CHF 1'070'400.
Kantonale Schwellen: der Satz, der in keiner Werbung steht
«Je nach Kanton» ist keine Ausweichformel und auch keine Höflichkeit gegenüber der Verwaltung. Es ist die einzige korrekte Aussage. Die ESTV-Übersicht für die Steuerperiode 2024 führt für Gewinne aus Grossspielen unter anderem Beträge von CHF 1'030'000, CHF 1'033'000, CHF 1'037'000, CHF 1'054'600 und CHF 1'056'600 sowie 1 Mio. aus; für 2023 standen CHF 1'038'300 und 1 Mio. in den Unterlagen.
Wer die kantonale Schwelle kennt, kennt die eigene Einkommenssteuerposition bei einem Grossgewinn. Wer sie nicht kennt, plant mit einer Zahl, die im Wohnkanton nicht gilt. Der Kanton Thurgau zeigt, wie weit die Ebenen auseinanderliegen können: Dort liegt der Freibetrag für Staats- und Gemeindesteuern bei CHF 1'000'000, bei der direkten Bundessteuer 2026 dagegen bei CHF 1'071'000. Dasselbe Los, zwei Rechnungen.
Der Ausgleich der kalten Progression sorgt dafür, dass die Schwellen jährlich steigen. Massgebend ist der Stand des Landesindexes der Konsumentenpreise am 30. Juni vor Beginn der Steuerperiode, auf Grundlage der Verordnung über die kalte Progression.
Was ein einzelner Gewinn bis zur Steuerpflicht zurückbehält
Der Freibetrag darf nicht als Betrag missverstanden werden, der irgendwo auf einem Konto liegt. Er ist eine Grösse pro einzelnem Gewinn. Wer innerhalb eines Jahres zwei Gewinne von je CHF 800'000 erzielt, hat zwei Einzelgewinne unterhalb der Schwelle — nicht einen steuerbaren Gesamtgewinn von CHF 1'600'000. Diese Konstruktion ist für den typischen Fall entscheidend, denn die wenigsten Leserinnen und Leser kommen überhaupt in die Nähe der Schwelle.
Wer dennoch darüber kommt, verliert nicht sofort die ganze Summe. Für die Auszahlung eines Gewinns über dem Steuerfreibetrag zieht Swisslos die Verrechnungssteuer von 35 % ab und stellt für den verrechnungssteuerpflichtigen Anteil einen Verrechnungssteuerausweis aus. Bei einem Gewinn von CHF 1'050'000 und einem Freibetrag von CHF 1'000'000 sind CHF 50'000 steuerpflichtig — die 35 % laufen auf diese CHF 50'000, nicht auf die CHF 1'050'000. Es ist dasselbe Bauprinzip wie zuvor, nur eine Ebene tiefer: Der Freibetrag schützt die Summe, die ihn nicht berührt.
Diese abgezogene Steuer ist nicht endgültig abgeführt. Sie lässt sich nicht vom steuerbaren Einkommen abziehen — sie wird zurückgeholt, indem der Gewinn in der Steuererklärung deklariert und ein Rückerstattungsantrag gestellt wird. Wer den Gewinn nicht deklarieren möchte, kann die zurückbehaltene Verrechnungssteuer auch nicht zurückfordern. Das ist ein Automatismus, der nur funktioniert, wenn der Gewinner ihn selbst anstösst.
Die Falle bei ausländischen Spielen
Wichtiger als der seltene Grossgewinn, weil er die Mehrheit der Leser betrifft, die bei einem ausländischen Anbieter spielen: Gewinne aus ausländischen Geldspielen unterliegen nicht der Verrechnungssteuer, weil nur Gewinne aus Geldspielen im Sinne des Geldspielgesetzes steuerbar sind. Die Verrechnungssteuer fällt hier also nicht an — was viele fälschlich als Entwarnung lesen.
Die Einkommenssteuer bleibt. Nach der Steuerpraxis des Kantons Thurgau sind Gewinne aus ausländischen Grossspielen und ausländischen Online-Spielbanken unabhängig vom Betrag immer vollumfänglich als Einkommen steuerbar. Es gibt dort keine Schwelle, unter der man in Ruhe gelassen würde. Der Gewinn von CHF 500, der bei einem Schweizer Veranstalter schlicht unsichtbar wäre, wird bei einem ausländischen Anbieter zur steuerbaren Einnahme. Der Kanton Thurgau ist ein Beispiel für diese Praxis, nicht die einzige denkbare Auslegung — aber er zeigt die Richtung, und sie geht gegen den Spieler, nicht für ihn.
Das ist die eigentliche Antwort auf die Frage, ob die Steuerfreiheit auch ohne Schweizer Bewilligung gilt. Sie gilt nicht. Der Anbieter, der keine Schweizer Bewilligung hat, kann keine Schweizer Steuerfreiheit vermitteln, weil er die Rechtsgrundlage dafür nicht erfüllt.
Kleinspiele und lokale Sportwetten
Es gibt eine zweite Kategorie, die oft durch die Maschen fällt: Gewinne aus Kleinspielen, zu denen lokale Sportwetten zählen, sind bei der direkten Bundessteuer steuerfrei, sofern die Spiele gesetzlich zugelassen sind. Ist das Kleinspiel nicht bewilligt, ist der Gewinn nach der Thurgauer Steuerpraxis wieder vollständig steuerbar. Die Zulassung entscheidet auch hier, nicht die Grösse des Gewinns.
Wer eine lokale Sportwette auf einem Dorffest, in einer Vereinslotterie oder bei einem Kleinsportanlass gewinnt, muss also prüfen, ob das Spiel bewilligt war. Ohne diese Prüfung sagt niemand zuverlässig, ob der Gewinn steuerfrei bleibt.
Der Einsatz ist bis zu einem Betrag abziehbar
Ein Punkt, der meist unterschlagen wird, weil er nur bei einem steuerbaren Gewinn relevant wird: Bei Grossspielen lassen sich Einsätze bei der direkten Bundessteuer abziehen, bis zu 5 % des Gewinns, höchstens aber CHF 5'200 in der Steuerperiode 2023 beziehungsweise CHF 5'300 für 2024, und höchstens bis zum Betrag der im gleichen Jahr im entsprechenden Wettbewerb erzielten Gewinne. Für 2025 liegt der Höchstbetrag bei CHF 5'400.
Im Kanton Thurgau gelten bei den Staats- und Gemeindesteuern pauschal 5 % je steuerbarem Gewinn, höchstens CHF 5'000 — ohne Abzug effektiver Kosten, das heisst ohne Einsicht in Wettscheine oder Kontoumsätze.
Für den praktischen Umgang mit der Wettsammlung heisst das: Wer über der Schwelle gewinnt, sollte seine Einsätze im entsprechenden Wettbewerb belegen können, denn der Bundesabzug setzt voraus, dass sie den im gleichen Jahr erzielten Gewinnen gegenübergestellt werden. Beide Grenzen — Prozentsatz und Frankenbetrag — müssen eingehalten sein. Der kleinere von beiden zählt.
Wenn der eigene Gewinn über der Schwelle liegt: Rechnen statt hoffen
Ein durchgerechnetes Beispiel macht die Mechanik greifbar — es ist eine Illustration, keine zugesicherte Zahl, denn der Gewinn einer Wette lässt sich nicht vorhersagen. Wer CHF 100 auf eine Quote von 2.00 setzt, hat im Erfolgsfall CHF 200 auf dem Konto: den Einsatz zurück plus CHF 100 Gewinn. Der einzige Gewinn, der in die Steuerrechnung eingeht, ist die Differenz von CHF 100 — nicht die CHF 200, nicht der Einsatz.
Solange der Freibetrag bei CHF 1'071'000 liegt, ist dieser Gewinn irrelevant für die Steuer. Um ihn zu erreichen, müsste dieselbe Wette mit einem Einsatz von CHF 1'071'000 laufen — bei einem Höchsteinsatz von CHF 1'000 für eine Einzel- oder Kombinationswette bei Swisslos ein Kontingent von über tausend identischen Wetten. Das ist die eigentliche Aussage: Der Freibetrag schützt Praktisch alle. Ein einzelner Sportwettengewinn in Deutschland-oder-Österreich-Grössenordnung, wie er in Werbebildern auftaucht, liegt in der Schweiz so weit unterhalb der Schwelle, dass die Steuerfrage für Sportwetten praktisch nur eine Frage der Bewilligung ist — und nicht eine Frage des Betrags.
Deshalb ist die Bandbreite dessen, was ein Gewinner zu tun hat, so schmal: Bei einer Wette, die einen einzelnen Gewinn unter CHF 1'071'000 einbringt, gibt es nichts zu melden, nichts zu beantragen und nichts abzuziehen. Erst oberhalb dieser Schwelle beginnen die Dinge, die einen Steuerberater oder die kantonale Steuerverwaltung erfordern. Die konkrete Antwort kommt von der zuständigen Stelle, nicht von einer Übersicht.
Daraus folgt eine unangenehme Umkehr des Bauchgefühls: Die Höhe des Gewinns ist der harmloseste Teil der Steuerfrage. Der gefährliche Teil ist die Herkunft des Anbieters.
Vom Wettschein zur Steuererklärung: wo der Weg hakt
Wer einen steuerbaren Gewinn hat, geht nicht einfach zum Schalter. Der Ablauf ist kurz, aber er hat eine Bedingung, die man nicht überspringen kann: Ohne Deklaration keine Rückerstattung. Der Veranstalter hat die Verrechnungssteuer bereits abgezogen und einen Ausweis ausgestellt. Dieser Ausweis ist der Beleg, mit dem der Antrag auf Rückerstattung steht oder fällt.
Wer eine Position im Wettschein oder im Sportwettprogramm nicht mehr nachvollziehen kann, hat ein Problem — der Abzug stützt sich auf die im gleichen Jahr im entsprechenden Wettbewerb erzielten Gewinne, und der Wettbewerb, nicht das Kalenderjahr allein, ist die Bezugsgrösse für die Obergrenze. Ein Beleg, der nur ein Sammelkonto zeigt, erklärt diesen Zusammenhang nicht. Wer weiss, dass er sich der Schwelle nähert, sollte deshalb Kontobewegungen und Wettscheine jahresweise sichern, bevor er sie braucht.
Zuständig sind unterschiedliche Stellen, je nachdem, welche Steuer strittig ist. Fragen zur Einkommenssteuer auf Geldspielgewinne — sowohl zur direkten Bundessteuer wie zu den Staats- und Gemeindesteuern — gehen an die zuständigen kantonalen Steuerbehörden. Fragen zur Erhebung oder Meldung der Verrechnungssteuer richten sich an die ESTV. Wer diese beiden Wege verwechselt, verliert Wochen.
Und wer über der Schwelle liegt, sollte die Fristen im Blick behalten: Der Rückerstattungsantrag ist an die Steuererklärung gebunden, und die kantonale Veranlagung kennt eigene Termine.
Verlustlimiten, Sperre und der Teil des Schutzes, der nicht automatisch greift
Der Schweizer Weg zum Spielerschutz ist ungewöhnlich: Der Staat setzt keine fixe Einzahlungsgrenze, er verpflichtet den Veranstalter, vom Spielenden selbst gesetzte Werte einzuholen. Konkret muss der Veranstalter einen oder mehrere Höchstwerte für tägliche, wöchentliche oder monatliche Einsätze oder Verluste verlangen. Die Zahl kommt vom Spielenden, die Pflicht, danach zu fragen, vom Gesetz.
Bei Swisslos zeigt sich, wie das in der Praxis aussieht: Vor der ersten Teilnahme an Sporttip müssen Spielende Verlustlimiten für 1, 7 und 30 Tage setzen. Die Oberlimite liegt bei CHF 9'999, unter 21 Jahren bei CHF 1'000. Eine Senkung der Limite wirkt sofort, eine Erhöhung erst nach 72 Stunden. Das Gesetz verlangt für die Erhöhung 24 Stunden, Swisslos und Loterie Romande wenden in ihren eigenen Bedingungen 72 Stunden an — die Veranstalter sind hier strenger als das Gesetz, nicht lockerer. Zusätzlich ist eine freiwillige Einzahlungslimite für jeweils 30 Tage möglich.
Die Wartezeit bei der Erhöhung ist die eigentliche Schutzmassnahme. Sie ist keine Schikane, sondern die Zeitspanne, in der ein Impuls verpuffen kann. Wer sie umgehen will, indem er ein Konto bei einem Anbieter ohne Schweizer Bewilligung eröffnet, umgeht den Schutz gleich mit — und tauscht ihn gegen eine Steuerposition ein, die man nicht als Verbesserung bezeichnen kann.
Die Spielsperre und was sie wert ist
Bei Swisslos lässt sich der Zugang produktbezogen für 1 bis 180 Tage selbst sperren, ohne Aufhebung vor Fristablauf. Eine unbefristete Spielsperre wird in einem schweizweiten Register eingetragen und gilt auch für Casinos einschliesslich Online-Casinos sowie im Fürstentum Liechtenstein. Ein Veranstalter oder ein Casino, der oder das sich nicht daran hält, handelt gegen das Gesetz.
Ausländische Anbieter ohne Schweizer Bewilligung sind an dieses Register nicht angeschlossen. Sie können es nicht lesen, weil sie nicht Teil des Systems sind, und wer bei ihnen spielt, wird von der Sperre dort nicht erfasst. Eine Sperre, die im eigenen Kopf steht, ist keine Sperre. Eine freiwillige Spielsperre kann frühestens nach drei Monaten aufgehoben werden; dabei ist eine Fachstelle beteiligt. Ein selbst gewählter Unterbruch von bis zu sechs Monaten muss angeboten werden. Ausgeschlossene sowie minderjährige Spielende haben keinen Anspruch auf Einsätze oder Gewinne.
Und eine Zahl, die jeden Satz über strenge Kontrollen an der Verkaufsstelle entkräftet: Bei Testkäufen der Gespa im Jahr 2025 wurde an Verkaufsstellen in 47,5 % von 200 Fällen eine Sportwette an eine minderjährige Person verkauft. Das ist der Grund, weshalb bei Sportwetten an der Verkaufsstelle Zurückhaltung angebracht ist, und der Grund, weshalb der Online-Zugang nach Jahren der Praxis die verlässlichste Kontrolle ist, die dieses System kennt.
Was der Schutz bedeutet, wenn ein grosser Gewinn ansteht
Ein hoher Gewinn über dem Freibetrag ändert an keiner dieser Regeln etwas. Die Verlustlimiten bleiben gesetzt, die Spielsperre bleibt wirksam, die Verifikation bleibt Pflicht. Ein Veranstalter mit Schweizer Bewilligung hat keine Möglichkeit, den Gewinner vom Schutz zu entbinden, und der Gewinner hat keinen Anspruch darauf, vom Schutz befreit zu werden.
Die praktische Konsequenz liegt eine Ebene tiefer: Ein Gewinner, der den Betrag über dem Freibetrag auszahlt, bleibt gleichzeitig an Verlustlimiten und Sperrregime gebunden. Wer die Limiten nicht rechtzeitig erhöht hat, kann den auszahlbaren Betrag nur gestaffelt einsetzen, wenn er weiter spielen will — und wer im Ausland spielt, verliert diese Bindung, aber auch den Registereintrag, der ihn vor dem Weiterspielen schützt. Keine der beiden Seiten ist die bequeme.
Minderjährige sind im Online-Angebot nicht zugelassen, ein Konto pro Person mit verifizierter Identität ist die Regel. Zur Online-Registrierung bei Swisslos braucht es mindestens 18 Jahre sowie Wohnsitz oder gewöhnlichen Aufenthalt im Vertragsgebiet; es darf keine Spielsperre bestehen, und jede Person darf sich nur einmal registrieren. Die Daten werden aus dem hochgeladenen Ausweis ausgelesen und gegen Adressdatenbanken geprüft.
Auch die Zahlungswege folgen dieser Logik. Gewinne und Guthaben werden nur auf ein Zahlungskonto auf den Namen des Kontoinhabers oder der Kontoinhaberin ausbezahlt — anonyme oder Krypto-Auszahlungen gibt es im bewilligten Schweizer Wettangebot nicht. Kredite an Spielende sind untersagt. Welche Zahlungsmarken ein Veranstalter akzeptiert, steht in seinen eigenen Bedingungen.
Wohin das Geld geht, wenn es nicht beim Gewinner bleibt
Die Spielsuchtabgabe von Swisslos beträgt 0,5 % des jährlich mit Lotterien und Sportwetten erzielten Bruttospielertrags. Für 2025 sind das CHF 3'863'790. Diese Zahl ist keine Marketinggrösse, sondern eine gesetzliche Abgabe, die den Kantonen zugutekommt.
Die Reineinnahmen aus Sportwetten müssen vollständig gemeinnützigen Zwecken dienen. Die Gespa veröffentlicht dazu jährlich einen Bericht, der erste erschien 2020 für das Jahr 2019. Swisslos verteilte für 2025 einen Reingewinn von CHF 562 Mio.: CHF 506 Mio. an die kantonalen Fonds und CHF 56 Mio. an die Stiftung Sportförderung Schweiz, unter anderem für Swiss Olympic, Fussball, Eishockey und Sporthilfe. Aus den Sportwetten stammten CHF 109 Mio. — nach CHF 122 Mio. im Jahr 2024. Der Rückgang von 13 Mio. in einem Jahr ist der sichtbarste Beleg dafür, wohin wettende Kundschaft abwandert, wenn sie bei Anbietern ohne Schweizer Bewilligung spielt. Dieses Geld fehlt nicht in einem Konzernkonto, sondern in den kantonalen Fonds und in der Sportförderung.
Der Reingewinn aus den übrigen Spielen ohne Lose wird nach der Interkantonalen Vereinbarung über die gemeinsame Durchführung von Geldspielen vom 20. Mai 2019 zu 50 % nach ständiger Bevölkerungszahl und zu 50 % nach Spieleinsätzen auf die Vereinbarungskantone verteilt. Wer in einem Kanton mit vielen Spieleinsätzen und wenig Bevölkerung wettet, sorgt also für eine Umverteilung, die nicht seiner Wohnbevölkerung folgt — ein Seitenaspekt, der bei der Wahl zwischen Anbietern selten bedacht wird.
Der Vergleich: Wer eine Schweizer Bewilligung hat und wer nicht
Die folgende Übersicht ordnet die Anbieter nach dem Merkmal, das die Steuerfolge entscheidet. Sie ist keine Rangliste der Quoten, sondern eine der Zuständigkeiten: Links stehen die beiden Veranstalter, die die Steuerfreiheit vermitteln können, rechts die ausländischen Portale, bei denen diese Sicherheit endet. Die Spalte zur Bewilligung ist die einzige, die auf der Seite wirklich zählt.
| Anbieter | Schweizer Bewilligung | Veranstalter oder gemeldete Konzession |
|---|---|---|
| Swisslos Sporttip | Bewilligung für ein Grossspiel (Veranstalter- und Spielbewilligung, Aufsicht Gespa) | SWISSLOS Interkantonale Landeslotterie Genossenschaft, Sitz Basel |
| Loterie Romande Jouez Sport | Bewilligung für ein Grossspiel (Veranstalter- und Spielbewilligung, Aufsicht Gespa) | Loterie Romande (Société de la Loterie de la Suisse Romande) |
| Sportaza | keine Schweizer Bewilligung | keine Schweizer Bewilligung; ausländische Konzession nicht festgestellt |
| DirectionBet | keine Schweizer Bewilligung | keine Schweizer Bewilligung; ausländische Konzession nicht festgestellt |
| Roobet | keine Schweizer Bewilligung | keine Schweizer Bewilligung; ausländische Konzession nicht festgestellt |
| BC.Game | keine Schweizer Bewilligung | keine Schweizer Bewilligung; ausländische Konzession nicht festgestellt |
| BetFury | keine Schweizer Bewilligung | keine Schweizer Bewilligung; ausländische Konzession nicht festgestellt |
| Cloudbet | keine Schweizer Bewilligung | keine Schweizer Bewilligung; ausländische Konzession nicht festgestellt |
| IviBet | keine Schweizer Bewilligung | keine Schweizer Bewilligung; ausländische Konzession nicht festgestellt |
| Fezbet | keine Schweizer Bewilligung | keine Schweizer Bewilligung; ausländische Konzession nicht festgestellt |
Zwischen den beiden Gruppen liegt mehr als ein Häkchen in einer Spalte. Wer in der linken Spalte spielt, hat einen Anspruch auf die Steuerfreiheit unterhalb des Freibetrags, ist an das schweizweite Sperrregister angeschlossen und kann sich bei einem Streit an die Gespa wenden. Wer in der rechten spielt, hat keine dieser drei Möglichkeiten. Eine ausländische Konzession — ob aus Curaçao, Malta oder Deutschland — entfaltet in der Schweiz keine Wirkung. Das steht nicht in den Geschäftsbedingungen, das steht im Gesetz.
Bei den acht Portalen ohne Schweizer Bewilligung lohnt eine zweite Beobachtung: Ihre Domains können auf die Sperrliste der Gespa gesetzt werden, die Schweizer Telekom-Anbieter über DNS sperren. Die erste Liste datiert vom 3. September 2019; Ende 2025 standen 671 Domains darauf. Gesperrte Domains werden innert Stunden ersetzt — ein Umstand, der als Domain-Hopping bekannt ist und bedeutet, dass die Adresse, über die ein Spieler ankommt, morgen nicht mehr dieselbe sein muss. Wer seine Spielhistorie, seine Auszahlungen und seine Steuerbelege an eine wechselnde Adresse knüpft, hat kein stabiles Gegenüber.
Wie sich die beiden Gruppen bei den Steuerfolgen unterscheiden
Für die linke Gruppe gilt die Mechanik, die auf dieser Seite bereits beschrieben ist: Gewinne bis zum Freibetrag sind steuerfrei, darüber greift bei Grossgewinnen die Verrechnungssteuer, die per Deklaration zurückgeholt wird. In der Praxis ist der steuerpflichtige Teil also eine Ausnahme, und die Verrechnungssteuer ein Automatismus mit Rückholweg.
Für die rechte Gruppe ist die Lage eine andere, und sie ist der Grund, weshalb die Anbieternamen hier überhaupt genannt werden: Gewinne aus ausländischen Geldspielen unterliegen nicht der Verrechnungssteuer, können aber nach kantonaler Steuerpraxis vollständig als Einkommen steuerbar sein. Der ausländische Anbieter zieht nichts ab — er ist zu einem solchen Abzug in der Schweiz nicht berechtigt und in seinem eigenen System nicht verpflichtet. Was bleibt, ist eine Einkommensposition, die in der Steuererklärung auftauchen kann und für die es keine Rückerstattung gibt, weil nichts zurückbehalten wurde.
Wer dort gewinnt und nichts deklariert, hat nicht Steuern gespart. Er hat eine Deklarationspflicht offen gelassen, die er mit jedem weiteren Gewinn vergrössert, und keine Verrechnungssteuer, aus der sich eine Rückforderung ergeben könnte.
Wie man einen Bewilligungsstatus selbst prüft
Wer die Steuerfolge absichern will, braucht keine Insiderkenntnis, sondern drei Blicke. Der erste gilt dem Veranstalter selbst: Ob ein Anbieter eine Bewilligung für ein Grossspiel hat, lässt sich anhand der Angaben des Veranstalters und der Informationen der Gespa überprüfen. Der zweite gilt dem Konto: Ein bewilligter Veranstalter eröffnet ein Konto nur für Personen mit Wohnsitz in seinem Gebiet und prüft die Identität — ein Angebot, das ohne Ausweis sofort spielbar ist, erfüllt diese Anforderung nicht. Der dritte gilt dem Wettprogramm: Was angeboten wird, muss innerhalb der bewilligten Sportarten, Wettbewerbe und Wettarten liegen, sonst steht die Wette ausserhalb der Bewilligung.
Diese Prüfung kostet Minuten. Sie liefert eine klare Antwort, und sie ersetzt die häufigste Fehlannahme, mit der Sportwetten in der Schweiz taxiert werden — die Vorstellung, die Steuerfreiheit hänge an der Höhe des Gewinns.
Die zehn Anbieter im Einzelnen
Zehn Anbieter erscheinen auf dieser Seite, und die Reihenfolge ist bewusst gesetzt: die beiden bewilligten Veranstalter zuerst, weil an ihnen die Steuerfreiheit hängt, danach jene Portale, die Schweizer Spielende in den Suchergebnissen sehen. Die zweite Gruppe ist zur Einordnung aufgeführt und nicht als Empfehlung — Werbung für ein in der Schweiz nicht bewilligtes Glücksspiel ist strafbar. Wie bei den Bewilligungen bleibt auch hier der Status des jeweiligen Unternehmens das Kernmerkmal; alles andere ordnet sich dem unter.
Swisslos Sporttip: der Veranstalter für 19 Kantone, das Tessin und Liechtenstein
Swisslos ist die SWISSLOS Interkantonale Landeslotterie Genossenschaft mit Sitz in Basel und veranstaltet Lotterien und Sportwetten gestützt auf die Interkantonale Vereinbarung über die gemeinsame Durchführung von Geldspielen vom 20. Mai 2019. Die Sportwetten laufen unter dem Namen Sporttip.
Das Vertragsgebiet umfasst die Kantone AG, AI, AR, BE, BL, BS, GL, GR, LU, NW, OW, SG, SH, SO, SZ, TG, UR, ZG und ZH, dazu das Tessin und das Fürstentum Liechtenstein. Wer ausserhalb dieses Gebiets wohnt, kann kein Konto eröffnen — nicht aus Kulanzmangel, sondern weil die Bewilligung räumlich begrenzt ist. Für einen Sportwettengewinn heisst das: Die Steuerfreiheit unterhalb des Freibetrags ist an genau diese Adresse gebunden, und es gibt in der Deutschschweiz keine Alternative dazu.
Der Höchsteinsatz für eine Einzel- oder Kombinationswette beträgt CHF 1'000, für eine Systemwette CHF 10'000. Der Mindesteinsatz für Einzel- und Kombinationswetten liegt bei CHF 1. Swisslos kann die Limiten jederzeit ohne Angabe von Gründen ändern, und eine Wette über der Limite wird nicht angenommen. Aus Höchsteinsatz von CHF 1'000 und einem Freibetrag von CHF 1'071'000 folgt: Ein einzelner Einzelwettengewinn erreicht die Schwelle nicht, gleich welche Quote auf dem Wettschein steht. Die Steuerfrage entsteht hier erst durch Kombiwetten und systematisches Spiel über viele Wetten, nicht durch eine mutige Wette.
Ein weiterer Punkt für Reisende und Grenzgänger: Der Vertrag der Genossenschaft deckt Liechtenstein ausdrücklich mit ab. Wer dort wohnt, hat Zugang zu einem Schweizer Veranstalter — ein Umstand, den die wenigsten kennen, obwohl er die Steuerfolge beeinflusst.
Die Schwäche liegt in der Enge, nicht in der Zuverlässigkeit. Was die Gespa-Liste nicht nennt, fehlt im Programm, und das sind einige Märkte, die anderswo selbstverständlich sind. Wer Corner-Wetten sucht, findet bei Sporttip ein Nein — und dieses Nein ist der Preis der Bewilligung, die die Steuerfreiheit trägt.
Loterie Romande Jouez Sport: sechs Kantone, eine eigene Infrastruktur
Die Loterie Romande veranstaltet Jouez Sport für die sechs Westschweizer Kantone Freiburg, Waadt, Wallis, Neuenburg, Genf und Jura. Sie zählt 2'350 Verkaufsstellen in der Westschweiz und 221 Mitarbeitende. Für den Vergleich mit dem Deutschschweizer Veranstalter ist das die Zahl, die mehr über die Aufstellung verrät als jede Werbebotschaft: 2'350 Annahmestellen für sechs Kantone sind eine Dichte, die sich ein Online-Portal nicht aufbauen muss.
Für die Steuerfrage spielt die Rechtsgrundlage die entscheidende Rolle, und sie ist bei beiden Veranstaltern dieselbe. Es gibt zwei Bewilligungen, zwei Vertragsgebiete und zwei Produktnamen — und es gibt keine dritte Adresse. Der Westschweizer Veranstalter ist für einen dort wohnhaften Spielenden der einzige Weg zu einem steuerfreien Sportwettengewinn, so wie Swisslos es für die Deutschschweiz ist. Der Online-Zugang setzt Wohnsitz in einem der sechs Kantone voraus; ein Genfer Konto in Zürich oder umgekehrt gibt es nicht.
Ein Detail mit praktischer Reichweite: Die Organisation ist eng mit der Westschweizer Lotterielandschaft verbunden, und Jouez Sport liegt bei denselben Kantonen, die auch die kantonalen Freibeträge festlegen. Ein Spielender trägt hier direkte kantonale Steuerfolgen und die kantonale Steuerpraxis am selben Ort — ein Umstand, der die Schwelle für Verlustlimiten und Freibeträge in derselben Hand bündelt.
Wer in der Westschweiz wohnt und bei einem Portal ohne Schweizer Bewilligung spielt, verzichtet also nicht nur auf einen Schutzapparat, sondern zusätzlich auf den einzigen Anbieter, dessen Bewilligung überhaupt eine Steuerfreiheit erzeugen kann.
Sportaza: bewilligungsfrei spielbar, steuerlich exponiert
Sportaza hat keine Schweizer Bewilligung. Nur Swisslos und die Loterie Romande dürfen Sportwetten in der Schweiz anbieten, und eine ausländische Konzession entfaltet hier keine Wirkung. Eine eigene Konzession ist nicht festgestellt.
Praktisch heisst das drei Dinge für einen Spielenden. Erstens ist das Angebot nicht an das schweizweite Sperrregister angeschlossen — eine laufende Spielsperre greift hier nicht. Zweitens gibt es keinen Schweizer Rechtsweg, wenn eine Auszahlung ausbleibt oder ein Konto gesperrt wird. Drittens kann die Domain auf die Sperrliste der Gespa gesetzt werden und wird dann von Schweizer Telekom-Anbietern über DNS blockiert.
Steuerlich ist die Lage die des vorigen Abschnitts: keine Verrechnungssteuer auf ausländische Gewinne, dafür nach der Steuerpraxis des Kantons Thurgau eine vollständig steuerbare Einnahme unabhängig vom Betrag. Der Anbieter sorgt für das Gegenteil einer Rückerstattung — er sorgt für eine Position, die man selbst versteuern muss.
Für den Spielenden, der genau die Märkte sucht, die die Schweizer Bewilligung ausschliesst, ist das die Stelle, an der der Verzicht auf die Steuerfreiheit beginnt. Wer den Schutzapparat nicht braucht und die steuerliche Deklaration auf sich nimmt, kann hier spielen — das ist eine Wahl, und sie ist keine bequeme.
DirectionBet: Schweizer Sportwetten ohne Schweizer Anschluss
Bei DirectionBet fehlt eine Schweizer Bewilligung, und eine eigene Konzession ist nicht festgestellt. Das ist derselbe Status wie beim vorigen Portal, und die Folgen sind identisch: keine Verbindung zum schweizweiten Sperrregister, kein Schweizer Rechtsweg, mögliche Sperrung der Domain.
Für die Steuerfolge zählt die Herkunft des Veranstalters mehr als sein Marktangebot. Ein Gewinn bei einem Anbieter ohne Bewilligung ist keine Position, die in der Schweiz verrechnungssteuerpflichtig ist — es ist eine, die als Einkommen auftauchen kann. Zwei Anbieter mit demselben Bewilligungsstatus führen deshalb zu derselben Steuerfolge, auch wenn ihre Wettprogramme auseinandergehen.
Wer ein Portal wie DirectionBet nutzt, sollte also nicht nach Quoten vergleichen, sondern nach Belegen. Ohne Swisslos oder Loterie Romande als Gegenüber gibt es keinen Verrechnungssteuerausweis, keinen Abzug, den man zurückfordern könnte, und keine schweizerische Stelle, bei der man eine Auskunft über das eigene Konto erhält.
Roobet: statusgleich, schutzlos
Roobet führt keine Schweizer Bewilligung; eine eigene Konzession ist nicht festgestellt. Dieselben drei Folgen gelten: kein Anschluss an das Sperrregister, kein Schweizer Rechtsweg, mögliche DNS-Sperre.
Was sich von Portal zu Portal wirklich unterscheidet, ist nicht die Bewilligung — sie fehlt bei allen acht —, sondern der Aufwand, den ein Anbieter in die Ansprache Schweizer Kundschaft steckt. Wer eine deutschsprachige Startseite und lokale Zahlungswege zeigt, ohne eine Schweizer Bewilligung zu haben, nutzt eine Nachfrage, ohne die Verantwortung zu übernehmen, die die Bewilligung mit sich brächte.
Steuerlich bleibt es bei der nüchternen Einordnung: kein Verrechnungssteuerabzug, aber eine Einkommensposition nach kantonaler Praxis. Diese Kombination ist unangenehmer als jeder Abzug, weil sie keine Stelle kennt, die den Betrag kommentarlos einbehält und den Gewinner den Rest selbst regeln lässt.
BC.Game: dieselbe Lage, andere Aufmachung
BC.Game hat keine Schweizer Bewilligung und keine festgestellte eigene Konzession. Auch hier greift die Schweizer Aufsicht nicht, auch hier gibt es keinen Registeranschluss und keinen Schweizer Rechtsweg.
Ein Punkt, der bei einem solchen Portal besonders zu beachten ist: Zahlungswege. Im bewilligten Schweizer Angebot werden Gewinne und Guthaben ausschliesslich auf ein Zahlungskonto auf den Namen des Kontoinhabers ausbezahlt, und Kredite an Spielende sind untersagt. Ein Portal ohne Bewilligung ist an diese Regel nicht gebunden. Wie es Gelder auszahlt, steht in seinen eigenen Bedingungen — und diese Bedingungen sind der einzige Ort, an dem eine Antwort steht.
Wer dort gewinnt, hat zusätzlich eine Dokumentationsaufgabe: Ohne schweizerischen Verrechnungssteuerausweis muss er selbst belegen können, was er wann gewonnen hat, falls das kantonale Steueramt nachfragt. Ein Portal, das seine Auszahlungen nicht in einer Form belegt, die eine Steuererklärung trägt, macht diese Aufgabe schwerer.
BetFury: acht Anbieter, ein Status
BetFury hat keine Schweizer Bewilligung; eine eigene Konzession ist nicht festgestellt. Diese Feststellung gilt bei acht der zehn hier aufgeführten Portale wörtlich gleich — und genau darin liegt die Information: Es gibt keine Vielfalt bei der Bewilligung, die einen Vergleich rechtfertigen würde. Die Wahl zwischen ihnen ist keine zwischen Regulierungsniveaus.
Für die Steuerfrage ist das die entspannende Nachricht und die einzige auf dieser Seite, die man so nennen kann. Man muss nicht acht Prüfungen durchführen, um zu wissen, wie ein Gewinn dort steuerlich behandelt wird. Ein Blick auf die Bewilligung genügt, und der fällt bei allen gleich aus.
Was ein solches Portal für einen bestimmten Spielertypus dennoch attraktiv macht, liegt ausserhalb des Steuerrechts. Ein Spielender, der Märkte sucht, die die Schweizer Liste nicht führt, findet sie hier. Er findet auch das Risiko, das mit dem fehlenden Anschluss verbunden ist.
Cloudbet: Konzession ohne Kraft in der Schweiz
Cloudbet hat keine Schweizer Bewilligung, und eine eigene Konzession ist nicht festgestellt. Selbst wenn ein Portal eine ausländische Konzession vorweisen könnte — aus Curaçao, Malta oder Deutschland —, würde sie in der Schweiz nichts bewirken. Eine Bewilligung gilt nur hier, wenn sie hier erteilt wurde.
Das ist der Satz, den man sich merken sollte, wenn ein Anbieter mit einer ausländischen Lizenznummer wirbt. Die Nummer ist echt, das Papier ist echt, die Wirkung in der Schweiz ist gleich null. Und mit ihr entfällt die Steuerfreiheit, die an die Schweizer Bewilligung geknüpft ist.
Wer den Aufwand einer Konzession im Ausland mit der Schweizer Rechtsordnung verwechselt, verwechselt zwei Systeme. Das eine reguliert sein eigenes Territorium, das andere duldet nichts davon. Für den Spielenden heisst das: Die Lizenznummer im Footer ist keine Information über seine Steuerpflicht.
IviBet: kein Registeranschluss, keine Rückerstattung
IviBet führt keine Schweizer Bewilligung; eine eigentliche Konzession ist nicht festgestellt. Der Anschluss an das Sperrregister fehlt, ein Schweizer Rechtsweg ebenfalls, und die Domain kann gesperrt werden.
Steuerlich ist der entscheidende Punkt ein formaler: Wo keine Verrechnungssteuer abgezogen wird, gibt es nichts zurückzuholen. Das klingt harmlos, kehrt sich aber um, sobald ein Spielender über den Betrag hinauskommt, ab dem ein bewilligter Veranstalter etwas einbehalten hätte. Bei einem Schweizer Anbieter hätte er eine Gutschrift erwirkt, indem er den Gewinn deklariert; bei einem Portal ohne Bewilligung bleibt es bei einer steuerbaren Einnahme, die er selbst trägt.
Die praktische Konsequenz: Wer bei einem solchen Anbieter spielt und einen hohen Gewinn erzielt, sollte den Steuerberater oder die kantonale Steuerverwaltung vor der Auszahlung fragen, nicht danach. Die Auskunft beeinflusst, ob sich der Gewinn in einer Form auszahlen lässt, die sich später belegen lässt.
Fezbet: das Ende der Liste, nicht das Ende der Frage
Fezbet hat keine Schweizer Bewilligung, und eine eigene Konzession ist nicht festgestellt. Damit schliesst sich der Kreis der acht Portale, und die Bilanz ist bei allen acht dieselbe.
Was am Ende dieser Aufzählung bleibt, ist eine Umkehr des Erwarteten: Die Steuerfreiheit auf Sportwettengewinne, nach der so viele suchen, ist keine Eigenschaft des Gewinns und keine Eigenschaft des Spiels. Sie ist eine Eigenschaft des Veranstalters. Damit lässt sie sich in drei Minuten prüfen, und danach weiss man mehr über seine Steuerlage als nach der Lektüre jeder Bonusseite.
Wer das Bewilligungsmerkmal vor alles andere stellt, hat die Frage bereits entschieden. Wer es nachrangig behandelt, hat sie an eine Steuererklärung delegiert, die er noch nicht geschrieben hat.
Was Gewinner tun sollten, bevor sie zahlen müssen
Am Ende der Steuerfrage steht keine Zahl, sondern eine Prüfung. Ein einzelner Sportwettengewinn aus einem bewilligten Angebot liegt praktisch immer unter dem Freibetrag — ob die Wette CHF 50 oder CHF 5'000 einbringt, ändert an der Steuer nichts. Steuerrechtlich relevant wird es erst bei Grossgewinnen, und dort beginnt der Ablauf mit dem Verrechnungssteuerausweis des Veranstalters und endet mit dem Rückerstattungsantrag in der Steuererklärung.
Daraus folgen drei Handlungen, die sich sofort erledigen lassen. Wer bei Swisslos oder der Loterie Romande ein Konto führt, hat die Steuerfreiheit unterhalb des Freibetrags bereits. Wer in einem anderen Kanton wohnt als dem, dessen Freibetrag er kennt, sollte die eigene kantonale Schwelle bei der Steuerverwaltung erfragen, statt mit der Bundeslimite zu rechnen. Und wer bei einem Anbieter ohne Schweizer Bewilligung spielt, sollte annehmen, dass sein Gewinn nach kantonaler Praxis vollständig steuerbar sein kann — und entsprechend planen.
Ein Hinweis sei hier klar gesagt, weil er über allen Zahlen dieser Seite steht: Steuerrecht ist keine Börsenweisheit, und diese Übersicht ersetzt keine Auskunft. Fragen zur Einkommenssteuer auf Geldspielgewinne richten sich an die zuständigen kantonalen Steuerbehörden, Fragen zur Erhebung oder Meldung der Verrechnungssteuer an die ESTV. Wer über der Schwelle liegt, sollte diese Stellen einschalten, bevor er den Gewinn verwendet.
Der eigentliche Merksatz ist unbequem einfach. Bei einem bewilligten Veranstalter ist ein Sportwettengewinn für fast alle steuerfrei, und für die wenigen, die es nicht sind, gibt es einen klaren Weg zurück. Bei einem Anbieter ohne Bewilligung gibt es weder das eine noch das andere.
Häufige Fragen
Sind Gewinne aus Sportwetten in der Schweiz steuerfrei?
Bei einem Veranstalter mit Schweizer Bewilligung ja — bis zum Steuerfreibetrag für den einzelnen Gewinn. Bei der direkten Bundessteuer liegt diese Schwelle ab dem 1. Januar 2026 bei CHF 1'071'000; bei den kantonalen Steuern gilt je nach Kanton ein anderer Betrag. Bei Anbietern ohne Schweizer Bewilligung greift diese Freiheit nicht.
Warum unterscheidet sich der Steuerfreibetrag je nach Kanton?
Die Kantone legen ihre eigenen Schwellen für die Staats- und Gemeindesteuern fest, während der Bund für die direkte Bundessteuer eine eigene Grenze führt. Der Kanton Thurgau etwa nennt CHF 1'000'000 bei den Staats- und Gemeindesteuern und CHF 1'071'000 bei der direkten Bundessteuer. Eine einheitliche Schweizer Zahl gibt es deshalb nicht.
Was passiert mit dem Teil über dem Freibetrag?
Versteuert wird nur die Differenz, nicht der ganze Gewinn. Bei einem Gewinn von CHF 1'200'000 und einem Freibetrag von CHF 1'000'000 sind CHF 200'000 steuerbar. Bei der Auszahlung zieht der Veranstalter 35 % Verrechnungssteuer auf diesen Teil ab. Diese Steuer wird zurückgeholt, indem der Gewinn in der Steuererklärung deklariert und ein Rückerstattungsantrag gestellt wird.
Sind Gewinne bei ausländischen Anbietern ohne Schweizer Bewilligung steuerfrei?
Nein. Sie unterliegen nicht der Verrechnungssteuer, weil nur Gewinne aus Geldspielen im Sinne des Geldspielgesetzes erfasst sind. Nach der Steuerpraxis des Kantons Thurgau sind Gewinne aus ausländischen Grossspielen unabhängig vom Betrag aber immer vollständig als Einkommen steuerbar. Eine Schwelle, unter der sie verschwinden, kennt diese Praxis nicht.
Gibt es in der Schweiz eine Wettsteuer auf den Einsatz?
Nein. Eine Abgabe auf den Einsatz, vergleichbar mit einer Wettsteuer anderer Länder, besteht in der Schweiz nicht. Sportwetten sind ein Grossspiel unter dem Geldspielgesetz, und die Abgabenlast liegt beim Veranstalter, nicht beim Spielenden. Steuerlich relevant sind nur einzelne Gewinne oberhalb des Freibetrags.
Kann der Einsatz von der direkten Bundessteuer abgezogen werden?
Ja, bis zu einer Obergrenze. Bei Grossspielen lassen sich Einsätze mit bis zu 5 % des Gewinns abziehen, höchstens CHF 5'400 für 2025, und höchstens bis zum Betrag der im gleichen Jahr im entsprechenden Wettbewerb erzielten Gewinne. Der Abzug wirkt nur bei einem steuerbaren Gewinn, also oberhalb des Freibetrags; darunter gibt es nichts abzuziehen.
Dieser Beitrag wurde vom Team von Underdog Wetten erstellt.
Ähnliche Beiträge
5 Euro Einzahlung Sportwetten: Die zwei zugelassenen Wege und zehn ausländische Angebote im Klartext
Zehn Euro aufladen, aber Franken gewinnen: kleine Einzahlungen bei Schweizer Sportwetten